신용카드는 오늘 쓴 돈이 오늘 통장에서 빠져나가지 않습니다. 일정 기간의 사용액을 모아 정해진 결제일에 납부합니다. 이 시차 때문에 카드 앱의 이번 달 사용액, 다음 결제 예정금액, 가계부의 월간 지출이 서로 다르게 보일 수 있습니다.
결제일보다 중요한 것은 이용기간이다
결제일은 카드대금이 계좌에서 빠져나가는 날입니다. 이용기간은 그 결제일에 청구되는 카드 사용일의 범위입니다.
결제일이 같아도 일시불·할부, 단기카드대출, 해외 이용금액의 반영 시점은 다를 수 있습니다. 카드사별 결제일별 이용기간도 같다고 단정할 수 없으므로 카드사 앱이나 홈페이지에서 직접 확인해야 합니다.
달력 기준 가계부와 카드 청구액이 다른 이유
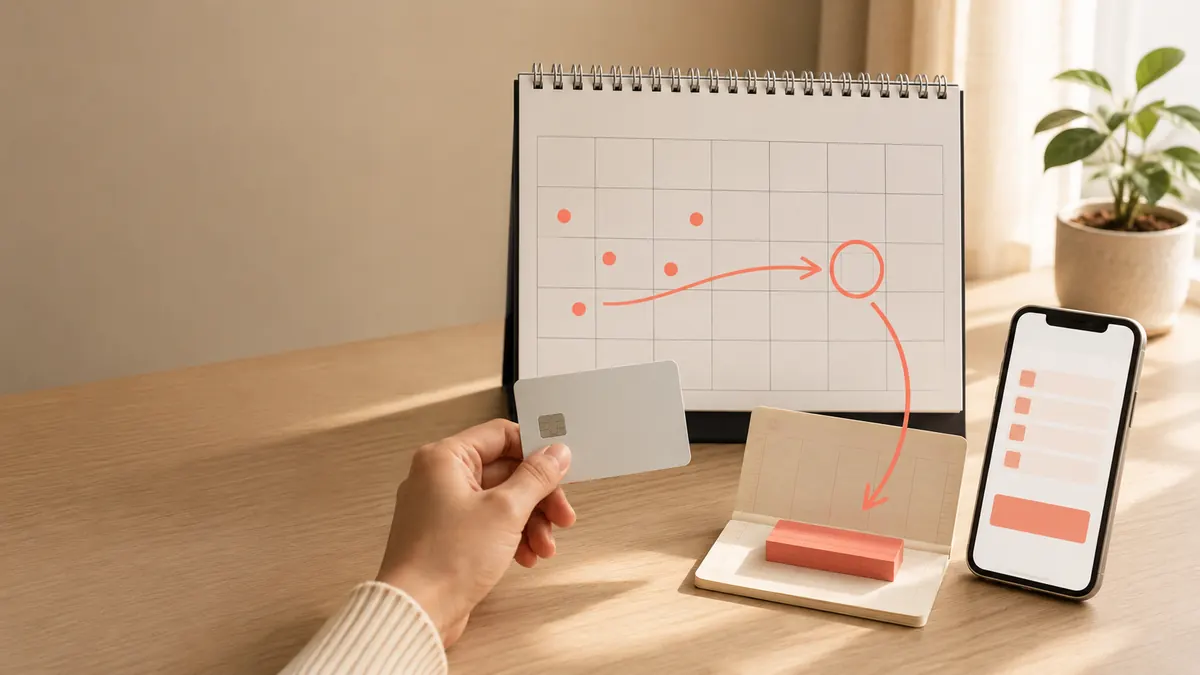
가계부를 매월 1일부터 말일까지 기록하더라도 카드 청구는 지난달 일부와 이번 달 일부가 묶일 수 있습니다. 그래서 “이번 달 생활비를 100만원 썼다”는 가계부 기록과 “다음 결제 예정금액 130만원”이 동시에 나타날 수 있습니다.
카드대금은 결제일 기준으로만 보면 소비한 시점이 가려지고, 사용일 기준으로만 보면 실제 현금이 빠져나갈 시점을 놓칠 수 있습니다. 두 숫자를 함께 관리해야 합니다.
월급일에 맞출 때의 장점과 주의점
결제일을 월급일 직후로 정하면 통장 잔액 부족 위험을 줄이는 데 도움이 될 수 있습니다. 그러나 월급이 들어오자마자 카드대금이 빠져나가 남은 생활비가 적게 느껴질 수도 있습니다.
중요한 것은 특정 날짜가 무조건 좋다는 것이 아니라 월급일, 자동이체일, 주거비 납부일이 한꺼번에 몰리지 않도록 현금 흐름을 배치하는 것입니다.
월간 소비를 정확히 보고 싶다면
일부 카드사는 특정 결제일을 선택했을 때 전월 1일부터 말일까지의 국내 일시불·할부 이용액이 청구되도록 운영합니다. 하지만 해당 날짜와 이용기간은 카드사마다 다를 수 있고 변경될 수도 있습니다.
따라서 인터넷에서 본 “무조건 14일로 바꾸라” 같은 조언을 그대로 따르기보다 본인 카드사의 결제일별 이용기간 표를 확인해야 합니다.
결제일을 바꾸기 전 확인할 것
- 현재 결제일에 청구되는 정확한 이용기간
- 결제일 변경 직후 첫 청구액과 이용기간
- 월급일과 월세·대출·보험 등 다른 자동이체일
- 할부·해외결제·교통비의 반영 시점
- 결제계좌의 최소 여유자금
- 카드사별 결제일 변경 횟수나 제한
결제일 변경 과정에서 평소보다 긴 이용기간의 금액이 한 번에 청구될 수 있는지도 카드사에 확인하는 것이 안전합니다.
생활비 관리에 적용하는 간단한 방법
카드 사용일에는 소비로 기록하고, 결제 예정금액은 현금 유출 일정으로 별도 표시합니다. 월초에 다음 결제 예정금액을 먼저 빼놓은 뒤 남은 돈을 생활비로 보는 방법도 유용합니다.
카드가 여러 장이라면 결제일을 지나치게 흩어놓기보다 관리 가능한 범위로 모으되, 한 계좌에 큰 금액이 동시에 몰리지 않도록 조정하세요.
결제일을 바꾸는 목적은 소비를 줄이는 것이 아니라 소비한 시점과 돈이 빠져나가는 시점을 이해하기 쉽게 만드는 데 있습니다.
이 글은 일반적인 신용카드 이용 정보입니다. 결제일별 이용기간과 변경 조건은 카드사·상품·거래 유형에 따라 다르므로 실제 변경 전 카드사 공식 안내를 확인하시기 바랍니다.
결제일을 바꾸기 전에 확인할 세 날짜
급여일, 카드 이용기간, 자동이체일을 한 표에 놓고 봐야 합니다. 결제일을 월급 직후로 옮겨도 이용기간이 달력의 1일부터 말일까지와 맞지 않으면 가계부와 청구서가 어긋날 수 있습니다. 카드사마다 결제일별 이용기간이 다르고 변경 직후 첫 청구 주기가 달라질 수 있으므로 앱의 예상 청구액을 먼저 확인하세요.
- 월 예산은 승인일 기준으로 기록합니다.
- 통장 잔액은 실제 출금일 기준으로 봅니다.
- 할부·교통·해외 결제처럼 늦게 확정되는 금액은 별도 항목으로 둡니다.